
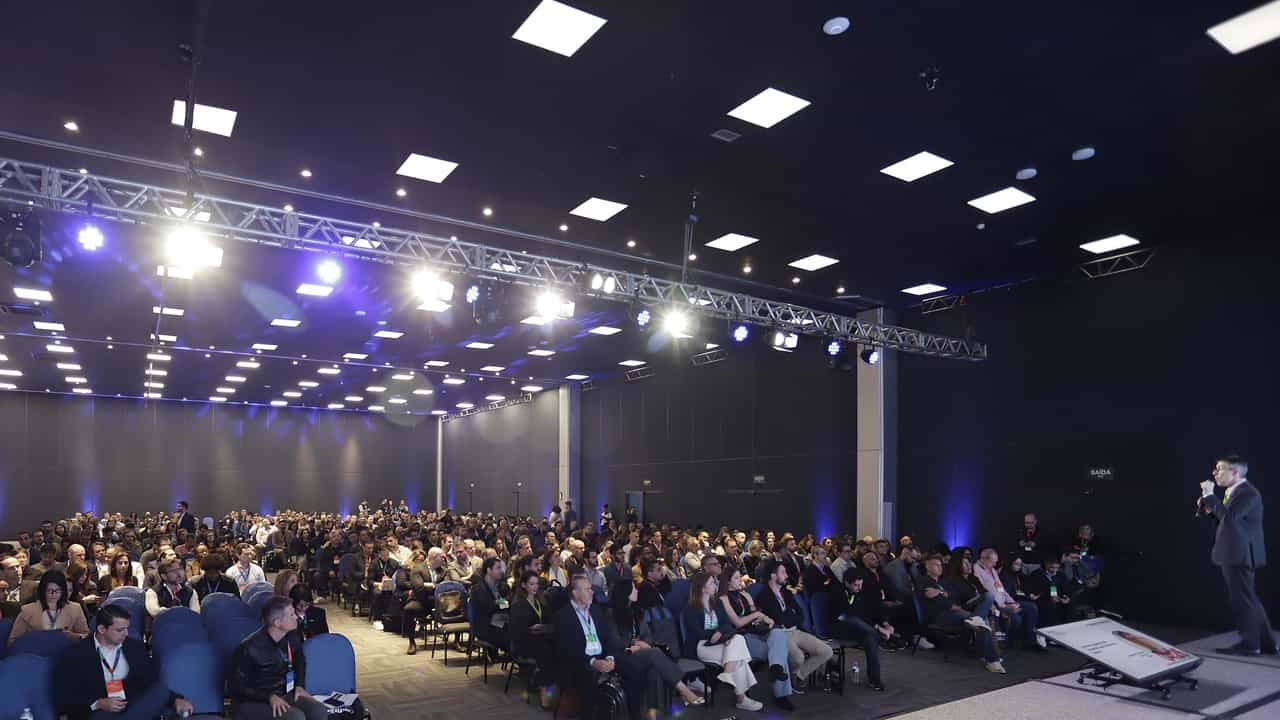
O Insurtech Brasil volta em 2026 com uma pauta que reflete o momento do setor: o mercado de seguros brasileiro cresce, a sinistralidade pressiona e a tecnologia deixou de ser diferencial para se tornar infraestrutura. O evento concentra, num único dia, as conversas que definem como seguradoras e insurtechs vão competir nos próximos anos.
Para quem trabalha com risco (underwriting, fraude, claims), o Insurtech Brasil é termômetro. O que os executivos escolhem discutir ali diz muito sobre onde estão o dinheiro e o problema.
O que o setor vai debater em 2026
Precificação que reflete risco real
O modelo de precificação por perfil estático está mostrando seus limites. Score de bureau, dados cadastrais e histórico declarado respondem o que o cliente foi, não o que ele representa hoje.
A conversa que ganha força no mercado, e que deve dominar parte da agenda, é a da precificação comportamental e contínua. UBI (Usage-Based Insurance) deixou de ser conceito de laboratório. Seguradoras com acesso a dados de comportamento em tempo real precificam melhor, retêm os bons riscos e reduzem seleção adversa.
A pergunta prática é como integrar essa inteligência ao motor de precificação existente, sem substituir infraestrutura.
Fraude organizada e identidade sintética
No primeiro semestre de 2025, os sinistros suspeitos de fraude somaram R$ 3,36 bilhões no Brasil, 15,1% de tudo o que foi sinistrado no período. Só R$ 734 milhões foram comprovados como fraude. O restante ficou entre a suspeita e a prova: sem evidência para negar, sem certeza para pagar tranquilo.
O fraudador moderno não tem histórico negativo. Tem score limpo, documentação válida e uma rede de relacionamentos que os sistemas tradicionais não enxergam. O vetor de ataque se deslocou do documento para a identidade em si.
No Insurtech Brasil 2026, o tema de fraude vai além da prevenção pontual. A discussão evolui para inteligência de rede: como detectar clusters de fraude invisíveis na análise individual de cada CPF.
Claims: evidência ou chute?
A investigação de sinistros no Brasil ainda é majoritariamente reativa. A perícia chega depois que o veículo sumiu, depois que a cena foi alterada, depois que a cadeia de custódia se perdeu.
A inteligência de dados muda isso com a capacidade de reconstruir o que aconteceu nas 72 horas antes e depois de um evento, com câmeras LPR, GPS e comportamento do ativo. A suspeita vira evidência com valor jurídico.
Esse é o gap que o Insurtech Brasil vai colocar em evidência: a diferença entre seguradoras que têm dado e as que têm apenas opinião.
Embedded insurance e distribuição
O canal tradicional de seguros depende de o cliente tomar a iniciativa. O seguro incorporado inverte essa lógica e traz um problema que o mercado ainda não resolveu bem: como precificar volume sem escalar seleção adversa.
As projeções globais para o seguro incorporado variam muito entre metodologias, mas apontam na mesma direção. No Brasil, o espaço é concreto: dos 63,3 milhões de automóveis em circulação, apenas 29% têm seguro. A execução depende de infraestrutura de risco no onboarding.
O que a Zarv lê nessa agenda
A Zarv foi construída para operar nas interseções que o Insurtech Brasil vai colocar em pauta: precificação no onboarding, monitoramento contínuo do portfólio e investigação de sinistros com evidência.
Zarv ID entrega score de risco comportamental e inteligência de identidade no momento da contratação. Detecta fraude organizada por análise de rede de relacionamentos e entrega recomendação de pricing mesmo para perfis sem histórico anterior.
Zarv Signal monitora o ativo segurado continuamente, com alertas preditivos, geofences dinâmicos e dados que viabilizam repricing mid-term baseado em comportamento real.
Zarv Lens investiga sinistros com reconstrução automatizada de trajetória, integração com rede de câmeras LPR/OCR e geração de evidência com cadeia de custódia.
Os três produtos formam um ciclo: cada dado gerado numa etapa aumenta a precisão das demais. Quanto mais a operação usa a Zarv, mais precisa ela fica.
O risco muda a cada segundo. Sua inteligência também deveria.
Para ver como isso se aplica à sua carteira, conheça a inteligência de risco da Zarv para seguros.
Fontes: CNseg, Sistema de Quantificação de Fraudes (SQF), 1º semestre de 2025; CNseg/Senatran, 2026, frota de automóveis em circulação e penetração do seguro auto.