

A cada cinco segundos, alguém tenta abrir uma conta, contratar um crédito ou alugar um carro no Brasil com uma identidade que não é sua. Foram 1,5 milhão de tentativas de fraude só no primeiro trimestre de 2026 — 36,6% a mais que no mesmo período de 2025, segundo o Mapa da Fraude da Serasa Experian.
Do outro lado do balcão, o cliente legítimo desiste. Sete em cada dez pessoas abandonam o onboarding de um serviço financeiro antes de concluir. Não porque sejam fraudadores — porque o processo é lento, pede documento demais e joga a pessoa de uma tela para outra.
Esses dois números não são problemas separados. São o mesmo problema visto de dois ângulos: a fricção que expulsa o cliente bom é a mesma que dá tempo e brecha ao fraudador. E a origem está na arquitetura de cadastro que quase todo mundo herdou — identidade numa etapa, fraude em outra.
O paradoxo do onboarding brasileiro
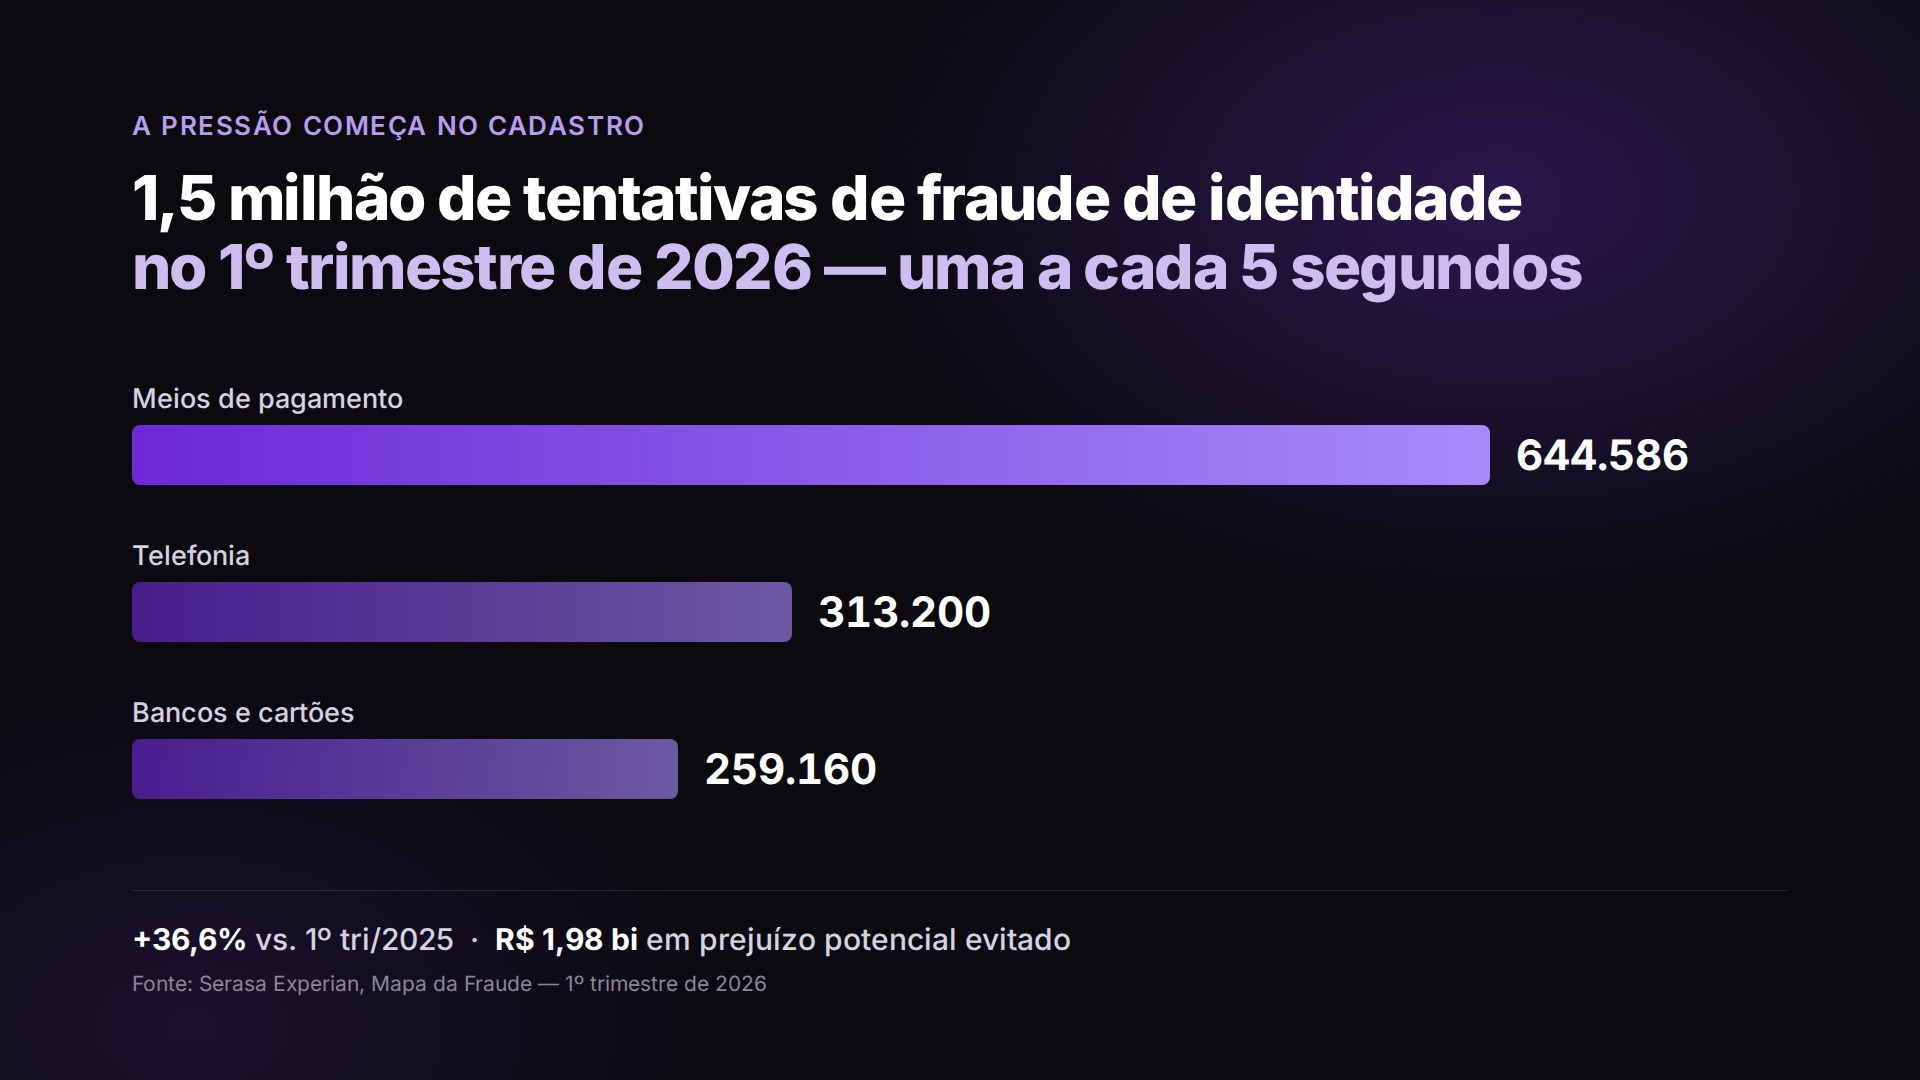
Meios de pagamento, telefonia e bancos concentram a maior parte dos ataques, mas nenhuma indústria que abre conta digitalmente está fora do alvo: seguros, locação de veículos, financiamento, fintechs, varejo com crediário. O fraudador não escolhe o setor — escolhe a porta mais fácil.
E a porta mais fácil costuma ser a que foi desenhada para ser "rigorosa". Quanto mais etapas, mais redirecionamentos e mais revisão manual um fluxo tem, mais tempo o fraudador ganha para ajustar a abordagem — e mais motivos o cliente honesto encontra para fechar a aba.
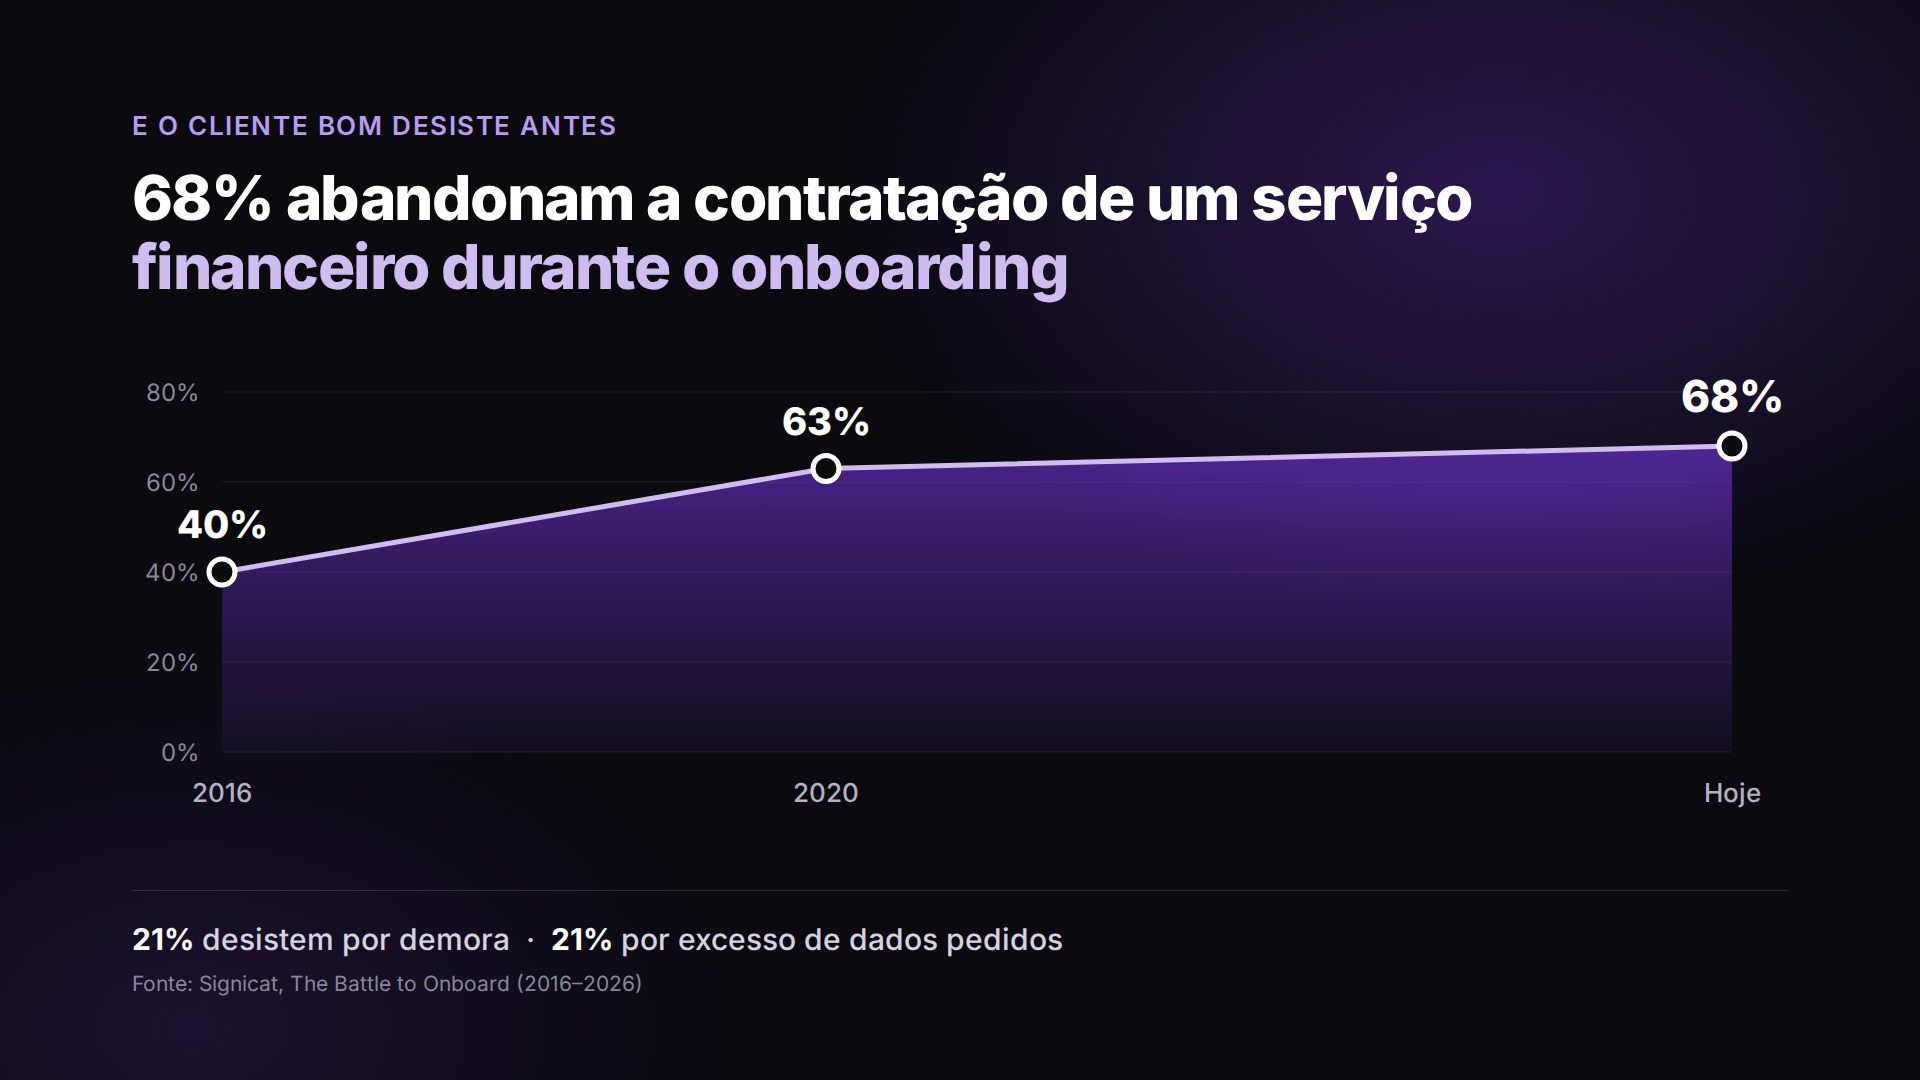
A pesquisa da Signicat mostra a curva: 40% de abandono em 2016, 63% em 2020, 68% hoje. Entre os que desistem, 21% citam lentidão e outros 21% citam excesso de dados solicitados. O cliente não está ficando mais impaciente. O cadastro é que continua tratando cada pessoa como suspeita até prova em contrário.
Por que separar identidade e fraude é o erro estrutural
Na maioria das operações, o fluxo funciona assim: um fornecedor valida o documento e faz a biometria; outro consulta listas restritivas e PEP; um terceiro pontua risco de fraude; e um analista humano junta as peças horas — às vezes dias — depois.
Cada uma dessas costuras tem um custo específico:
Dois pontos de falha em vez de um. A identidade pode passar e a fraude reprovar, ou o contrário. Quem decide? Normalmente ninguém — o caso cai na fila de revisão, e a fila é onde a conversão morre.
Redirecionamento é abandono. Toda vez que o usuário sai do seu ambiente — para um site de terceiro, para um app de biometria, para um link por e-mail — uma parte dele não volta. Em mobile, a perda por redirecionamento é a principal causa isolada de desistência.
Latência é janela de fraude. Entre a captura do documento e a decisão final, o fraudador já sabe se o documento passou. Se a análise de fraude vem depois, ele pode repetir a tentativa com outra identidade sintética antes que o sistema correlacione as duas.
Dados espalhados são risco regulatório. Selfie num fornecedor, documento em outro, CPF num terceiro. Cada cópia de PII é um ponto de exposição sob a LGPD — e uma conta a mais na auditoria.
A consequência prática: a empresa aprova devagar quem deveria aprovar rápido, e reprova (ou perde) quem deveria ter aprovado. A régua parece rigorosa, mas está calibrada contra o cliente errado.
Uma etapa, dois resultados
O princípio é simples: no momento em que a pessoa mostra o documento e o rosto, o sistema já deveria responder às duas perguntas — quem é essa pessoa? e essa pessoa está tentando enganar a operação? — antes de a tela avançar.
É assim que o SmartFlow foi desenhado. Um único funil de KYC, embutido no seu site, app ou conversa de WhatsApp, que executa em sequência e sem sair do contexto:
- Leitura de documento — RG, CNH ou passaporte, com validação de autenticidade e extração de dados.
- Prova de vida e detecção de deepfake — a selfie precisa ser de uma pessoa viva, na frente da câmera, agora.
- Face match entre selfie e foto do documento.
- Triagem de PEP e listas restritivas no mesmo passo.
- Sinais de fraude — dispositivo, padrão de rede, reincidência de identidade.
O resultado chega por webhook assinado em HMAC: aprovado, reprovado ou revisão, com evidências. Zero redirecionamentos, menos de três minutos para o cliente concluir, e 100% da câmera, liveness e PII isolados na infraestrutura da Zarv — nada trafega pelo seu front-end.
E porque as regras são configuráveis por campanha, a profundidade da verificação acompanha o valor em risco: um plano pré-pago não precisa da mesma fricção de um financiamento de veículo.
Na prática, por indústria
Seguros. Na abertura de um sinistro, o SmartFlow confirma que quem está reclamando é o segurado — documento, liveness e face match em um passo — antes de liberar o atendimento. O golpe do sinistro em nome de terceiro é barrado na entrada, sem criar fila para o cliente legítimo. Veja mais em soluções para seguros.
Crédito e financiamento. O KYC roda inteiro dentro do WhatsApp. O cliente envia documento e selfie na conversa, e a decisão de identidade e fraude volta no mesmo canal em minutos. Sem app para baixar, sem link para clicar, sem perder a pessoa no meio do caminho. Veja mais em soluções para crédito.
Locação de veículos. Na entrega da chave, a verificação acontece no balcão ou no próprio celular do cliente. Identidade confirmada, deepfake descartado, listas consultadas — e o carro sai com a certeza de quem está levando. É o mesmo problema que a gestão de risco em frotas enfrenta em toda a jornada, resolvido no primeiro ponto de contato.
Bancos digitais, fintechs de pagamento, telecom e varejo seguem a mesma lógica: onde há cadastro digital, há a mesma escolha entre um fluxo fragmentado e um fluxo único.
Conclusão
O setor passou uma década tentando reduzir fraude adicionando etapas — e conseguiu apenas reduzir conversão. Os números de 2026 mostram que as duas curvas sobem juntas: mais fraude, mais abandono.
A saída não é uma etapa a mais. É uma etapa só, que responda identidade e fraude no mesmo instante, dentro do seu ambiente e com a profundidade certa para o risco em jogo.
Conheça o SmartFlow e veja o funil rodando no seu fluxo em minutos.
Fontes: Serasa Experian, Mapa da Fraude — 1º trimestre de 2026; Signicat, The Battle to Onboard (2016–2026).