
A consulta de CPF diz se o número existe e está regular na Receita Federal. Ela não diz se quem está do outro lado é o dono do documento. A diferença pesa: a Serasa Experian registrou 2,86 milhões de tentativas de fraude de identidade em cadastros no 1º semestre de 2026, uma a cada 5,5 segundos.
Fraude de identidade, por definição, usa os dados de outra pessoa. O fraudador não precisa inventar um número: ele usa o documento de alguém real, com dados que vazaram, foram comprados ou foram cedidos. Por isso a pergunta certa para a empresa não é "este CPF é válido?". É "esta pessoa é mesmo a dona deste CPF, e o que eu sei sobre ela além do cadastro?".
O que a consulta de CPF mostra, na prática?
A consulta pública da Receita Federal informa a situação cadastral do documento. As situações mais comuns são estas:
| Situação | O que significa para quem vai contratar |
|---|---|
| Regular | O número existe e está em dia com a Receita. Não diz nada sobre quem o apresenta. |
| Pendente de regularização | O titular deixou de entregar alguma declaração. Vale pedir explicação. |
| Suspensa | Há erro ou falta de dado no cadastro. O titular precisa corrigir antes. |
| Cancelada | O número foi cancelado, por exemplo por duplicidade. Não deve ser aceito. |
| Titular falecido | Há registro de óbito. Uso desse CPF em cadastro é sinal forte de fraude. |
| Nula | O cadastro foi anulado por fraude na inscrição. Não deve ser aceito. |
A consulta pública pede o número e a data de nascimento. Ela confirma que os dois combinam e devolve o nome. É útil para barrar erro de digitação e documento cancelado. Mas o fraudador que comprou um pacote de dados tem exatamente essas três informações: número, nome e data de nascimento.
Muitas empresas complementam com a consulta a birôs de crédito, que mostra negativação, dívidas e score de crédito. Isso responde a outra pergunta: se a pessoa costuma pagar. Continua sem responder se ela é quem diz ser.
Por que um CPF regular não basta para aprovar um cadastro?
Porque o CPF é a parte mais fácil de conseguir. Ele aparece em boletos, notas fiscais, receitas médicas e listas vazadas. Quem quer abrir uma conta, alugar um carro ou contratar um serviço em nome de outra pessoa raramente precisa de um número falso.
Os números da Serasa Experian mostram para onde a pressão vai. No 1º semestre de 2026, meios de pagamento concentraram 42,6% das tentativas de fraude de identidade em cadastros, e telefonia ficou com 22,1%. O varejo teve a maior alta, de 120,7% sobre o mesmo período de 2025.
A fraude também não escolhe idade, ao contrário do que muita gente imagina.
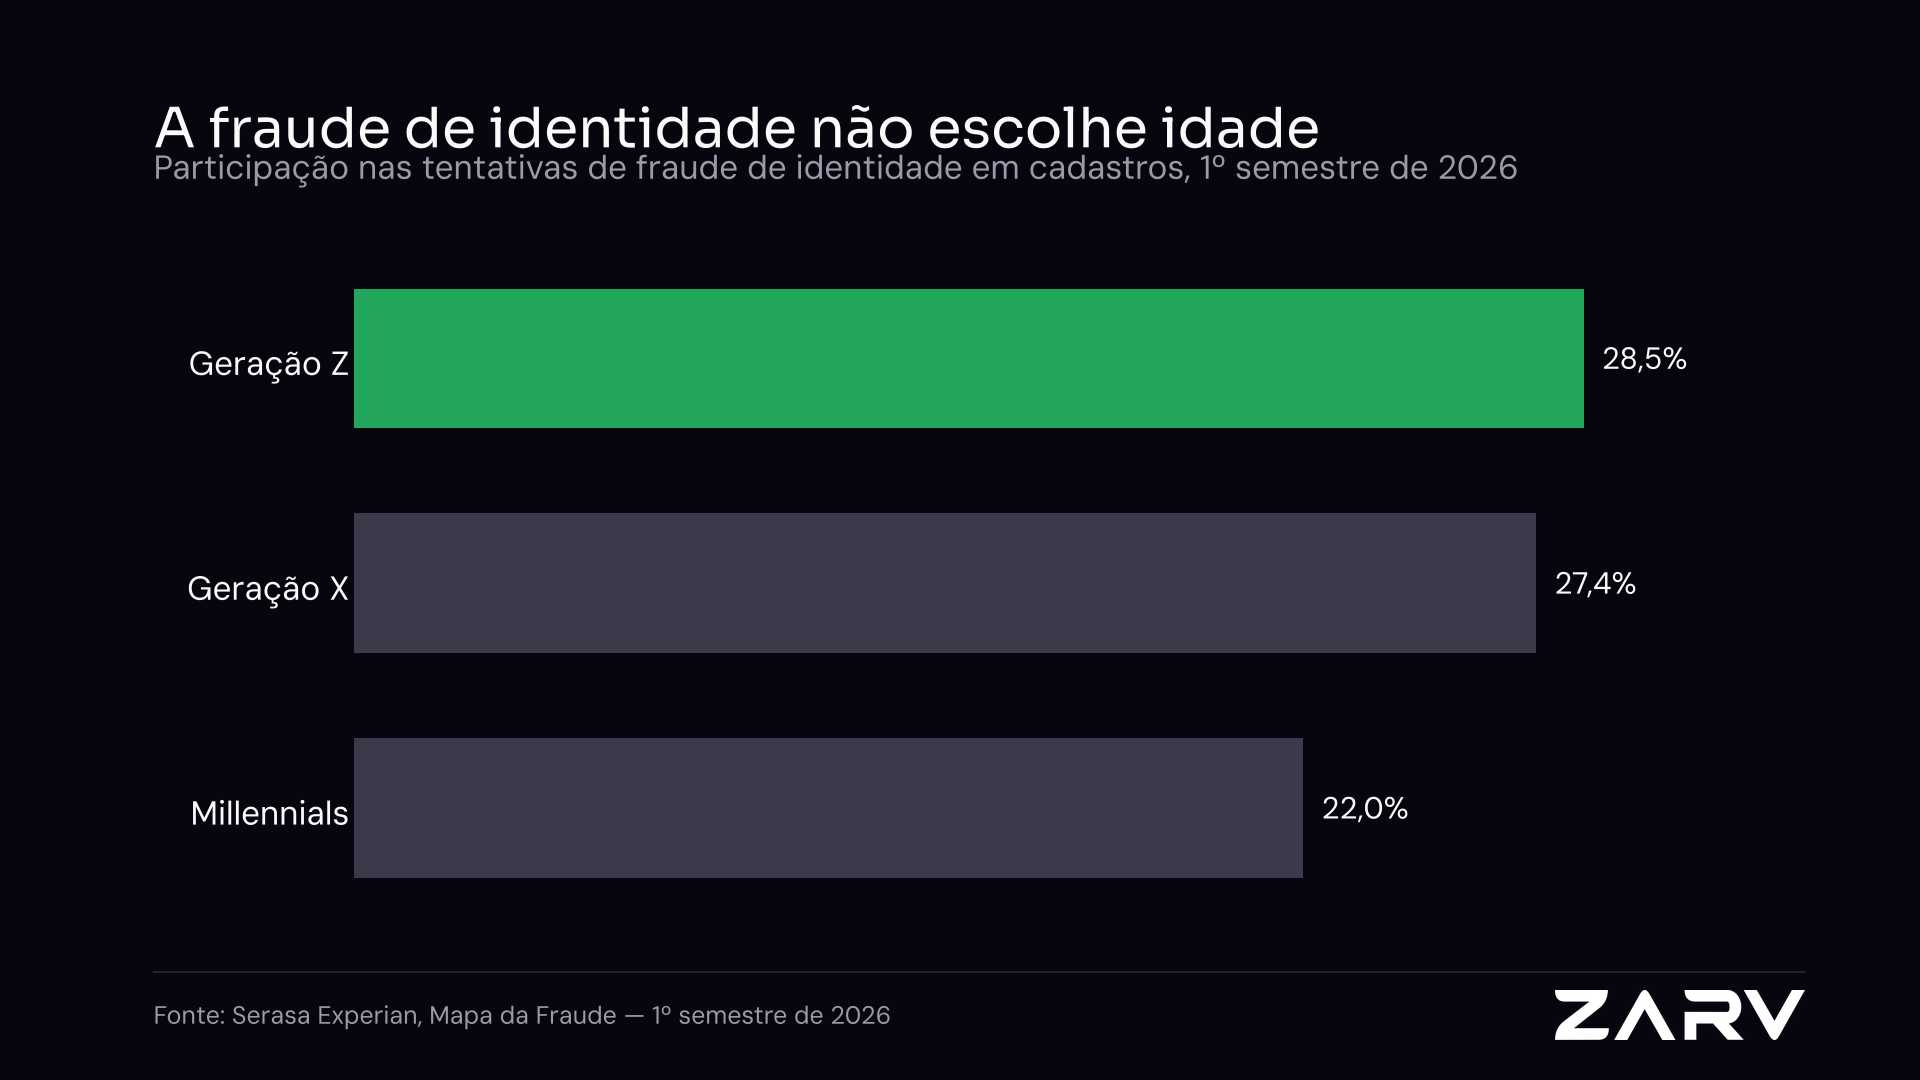
Gente jovem está abrindo as primeiras contas e pedindo o primeiro crédito. É um público com pouco histórico, o que torna o perfil sem histórico de crédito mais difícil de avaliar só com consulta cadastral e birô.
O que a consulta de CPF esconde?
A consulta de CPF é uma foto de um cadastro. Ela deixa de fora pelo menos quatro coisas que importam para a decisão:
- Se a pessoa é a dona do documento. Um CPF regular com nome e data de nascimento certos pode estar nas mãos de outra pessoa.
- Se o CPF está sendo usado como laranja. Contas abertas em nome de terceiros servem para receber e repassar dinheiro de golpes. O titular pode nem saber.
- O que mudou desde a última consulta. Um cadastro aprovado em março pode ter outra realidade em setembro.
- O contexto da contratação. O mesmo CPF pode ser um bom cliente para um produto e um risco alto para outro, como um carro de valor alto entregue no mesmo dia.
Como checar além do cadastro antes de contratar?
Uma verificação que se sustenta junta a checagem do documento com a checagem da pessoa e do contexto. Na prática, um bom processo cobre estes passos:
1. Confirmar que a pessoa é a dona do CPF
Peça documento com foto e uma selfie com prova de vida, que confirma que há uma pessoa real na frente da câmera, e não uma foto ou um vídeo gravado. Compare o rosto da selfie com o do documento.
2. Conferir se os dados contam a mesma história
Telefone, e-mail e endereço precisam fazer sentido juntos e com o CPF. Dados recém-criados ou que já apareceram em outros cadastros suspeitos merecem atenção.
3. Olhar o histórico que importa para o seu negócio
Para crédito, histórico de pagamento. Para locação de veículos, histórico de uso e ocorrências. Para RH, verificação de antecedentes dentro do que a lei permite. A consulta precisa responder ao risco do produto, não a uma lista genérica.
4. Decidir com regra clara e registro
Defina o que aprova, o que vai para revisão humana e o que reprova. Guarde o motivo de cada decisão. Isso protege a empresa em uma contestação e ajuda a ajustar a regra com o tempo.
5. Não parar no primeiro dia
O risco muda durante o contrato. Quem só verifica na entrada não vê o contrato mudar.
Onde a Zarv entra
Na jornada da Zarv, este é o momento da verificação. O Zarv ID entrega, em segundos, uma resposta sobre a pessoa e não só sobre o documento, já traduzida em risco para a decisão de contratar em crédito e outros setores. Depois da contratação, o Zarv Signal sinaliza o que muda durante o contrato.
Perguntas frequentes
A consulta de CPF na Receita Federal é gratuita?
Sim. A consulta pública da situação cadastral do CPF é gratuita no site da Receita Federal e pede o número do documento e a data de nascimento do titular. Ela informa a situação cadastral e o nome. Para dados de crédito, histórico ou risco, a empresa precisa de outras fontes, normalmente pagas e sujeitas às regras da LGPD.
CPF regular significa que a pessoa é confiável?
Não. CPF regular significa apenas que o número existe e está em dia com a Receita Federal. Não diz se quem apresenta o documento é o titular, nem se a pessoa paga em dia ou tem histórico de fraude. Por isso a consulta cadastral é o primeiro passo da verificação, nunca o último. A decisão precisa de checagens da pessoa e do contexto.
O que fazer quando o CPF aparece como titular falecido?
Não aprove o cadastro. O uso do CPF de uma pessoa falecida é um sinal forte de fraude de identidade, porque não há como o titular contratar o serviço. Registre a tentativa, guarde as evidências e avise a área de prevenção. Se houver indício de crime, a orientação é registrar a ocorrência na polícia.
Uma empresa pode consultar o CPF de alguém sem autorização?
A LGPD permite o tratamento de dados pessoais para prevenção à fraude e proteção do crédito, desde que com finalidade clara e só com os dados necessários. A empresa deve informar no aviso de privacidade que faz essas consultas e por quê. Em caso de dúvida, o encarregado de dados da empresa deve validar o fluxo.
Conclusão
A consulta de CPF é necessária e insuficiente. Ela confirma que o documento existe. A decisão de contratar precisa saber quem é a pessoa, o que o histórico dela diz para o seu produto e o que muda depois do primeiro dia. Para ver essa verificação aplicada ao seu fluxo de cadastro, conheça o Zarv ID. Para entender como os golpes se organizam hoje, leia também o que o Mapa da Fraude 2026 mostra sobre fraude como serviço.
Fontes: Serasa Experian, Mapa da Fraude, 1º semestre de 2026 (comunicado de 26/08/2026); Receita Federal, consulta pública da situação cadastral do CPF (2026).