
O custo da fraude é bem maior que o valor desviado. No Brasil, cada R$ 1 perdido em fraude custa em média R$ 3,59 às empresas, segundo estudo da LexisNexis Risk Solutions com a Forrester (2024). Entram na conta operação, investigação, multas, cliente perdido e o bom cliente recusado por engano.
Quem olha só para o prejuízo direto subestima o problema e, pior, escolhe a ferramenta errada. Uma regra muito dura reduz a perda com fraude e aumenta outro custo que quase ninguém mede: o cliente bom que desistiu no meio do cadastro ou foi reprovado sem motivo.
Quanto custa a fraude de identidade no Brasil?
Os números públicos mais recentes dão a ordem de grandeza.
A Serasa Experian estima que as tentativas de fraude de identidade em cadastros barradas no 1º semestre de 2026 teriam gerado um prejuízo potencial de R$ 3,77 bilhões, mais de R$ 20 milhões por dia. É prejuízo evitado, não prejuízo ocorrido, mas mostra o tamanho da pressão na porta de entrada.
O estudo da LexisNexis mede o outro lado: o que a fraude que passa custa de verdade. O multiplicador varia por setor.
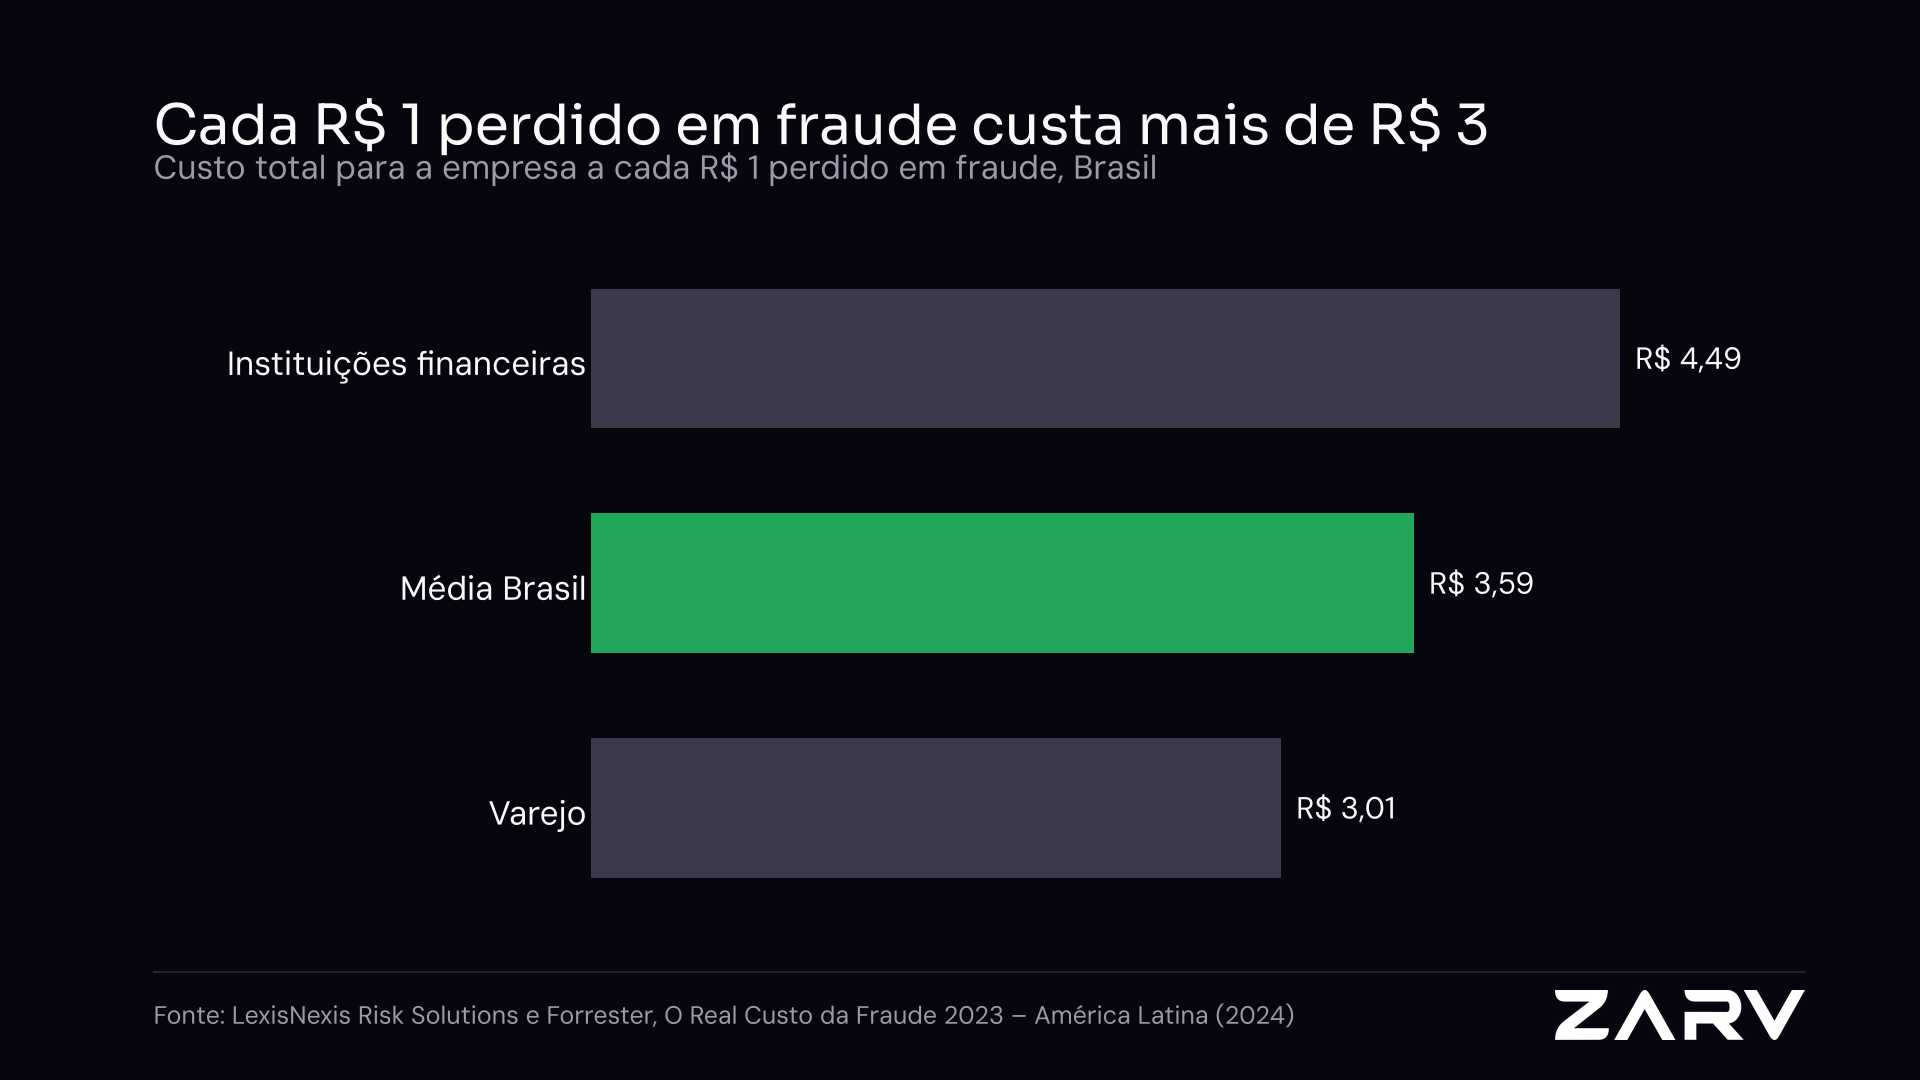
Na edição de 2025, focada em serviços financeiros e crédito na América Latina, a LexisNexis calculou que cada dólar perdido já gera um custo total de quase US$ 7 na região. As amostras dos dois estudos são diferentes, então os números não se comparam diretamente. A direção é a mesma: o custo indireto cresce mais rápido que a perda.
Quais custos entram na conta?
O custo real da fraude de identidade tem quatro partes. As duas primeiras aparecem no balanço. As duas últimas, quase nunca.
| Parte do custo | O que é | Onde aparece |
|---|---|---|
| Perda direta | Valor desviado, crédito não pago, bem não devolvido | Provisão, baixa contábil |
| Custo de operação | Análise manual, investigação, cobrança, jurídico, chargeback | Folha e fornecedores |
| Falso positivo | Bom cliente reprovado ou travado por engano | Receita que não entrou |
| Abandono | Cliente que desistiu porque o cadastro era lento ou difícil | Funil, raramente atribuído à fraude |
No Brasil, a LexisNexis mostra que 53% das perdas por fraude em serviços financeiros acontecem na fase de transação e 23% na criação de conta (2025). A porta de entrada responde por menos da metade da perda, mas é ali que se decide quem entra. Errar na entrada custa nas duas direções.
Como calcular a perda evitada?
A perda evitada é o valor que a fraude teria causado se não fosse barrada. A conta básica é simples:
Perda evitada = fraudes barradas × valor médio da operação × taxa de perda esperada
A taxa de perda esperada importa. Nem toda fraude barrada viraria prejuízo total: parte seria recuperada, parte seria detectada depois. Use a sua própria taxa histórica de recuperação, não 100%.
Depois, aplique o multiplicador de custo do seu setor ao que sobrou. É isso que separa o "valor que deixamos de perder" do "custo que deixamos de ter".
Como calcular o custo do falso positivo?
O falso positivo acontece quando um cliente legítimo é tratado como fraudador. O custo dele é a margem que a empresa deixou de ganhar.
Custo do falso positivo = clientes bons reprovados × margem esperada por cliente
Para estimar quantos clientes bons foram reprovados, a forma mais confiável é revisar uma amostra de cadastros recusados. Se 30% da amostra era de bons clientes, aplique essa proporção ao total recusado. Repita a revisão a cada trimestre, porque a proporção muda junto com a regra.
Como calcular o custo do abandono de cadastro?
Abandono é o cliente que começa o cadastro e não termina. Parte dele é fraudador, às vezes com uma identidade sintética, que desistiu ao ver a checagem, o que é bom. Parte é cliente legítimo cansado de pedir código, reenviar foto ou esperar análise.
Custo do abandono = cadastros iniciados × taxa de abandono atribuível ao atrito × taxa de conversão esperada × margem por cliente
A parte difícil é separar o abandono causado pelo atrito do abandono natural. A forma mais limpa é testar: rode duas versões do fluxo por algumas semanas e compare. Não é à toa que a desistência no cadastro é a área de negócio mais afetada pela fraude, citada por 40% das empresas latino-americanas ouvidas pela LexisNexis (2025).
Um exemplo para colocar os números lado a lado
Considere uma financeira hipotética com 10 mil pedidos de análise de crédito por mês, ticket médio de R$ 5 mil e margem de R$ 600 por cliente aprovado. Os números abaixo são ilustrativos.
| Item | Regra dura | Regra calibrada |
|---|---|---|
| Fraudes que passam por mês | 10 | 25 |
| Perda direta (60% do ticket) | R$ 30 mil | R$ 75 mil |
| Custo total da fraude (× 4,49) | R$ 134,7 mil | R$ 336,8 mil |
| Bons clientes reprovados por engano | 900 | 200 |
| Margem perdida | R$ 540 mil | R$ 120 mil |
| Custo total no mês | R$ 674,7 mil | R$ 456,8 mil |
A regra dura deixa passar menos fraude e custa mais. A conta só fecha quando os dois lados entram na mesma planilha. Sem abandono na conta, a diferença ainda fica subestimada.
Onde a Zarv entra
Na jornada da Zarv, esta é a etapa de verificação: decidir com quem contratar sem reprovar quem não deveria. O Zarv ID entrega uma resposta de risco em segundos, para que a regra de crédito recuse menos clientes bons sem abrir a porta para a fraude. Depois da contratação, o Zarv Signal sinaliza o que muda durante o contrato.
Perguntas frequentes
O que é o multiplicador de custo da fraude?
É a relação entre o custo total causado por uma fraude e o valor perdido na operação. Um multiplicador de 3,59 significa que cada R$ 1 desviado gera R$ 3,59 de custo para a empresa. O cálculo inclui operação, investigação, jurídico, multas e perda de clientes, além do valor desviado. A LexisNexis Risk Solutions publica esse indicador por país e setor.
Falso positivo é mais caro que fraude?
Depende da regra e do negócio. Em produtos de margem alta e fraude baixa, reprovar bons clientes por engano pode custar mais que a fraude evitada. Em produtos de ticket alto e fraude frequente, o contrário. A única forma de saber é medir os dois lados com a mesma régua, em reais, todo mês, e revisar a regra quando a proporção mudar.
Como medir abandono causado pela verificação de identidade?
Compare a taxa de conclusão do cadastro antes e depois de cada etapa de verificação, por canal. O jeito mais confiável é rodar um teste com duas versões do fluxo por algumas semanas, com públicos parecidos. A diferença na conclusão, descontado o efeito de fraudadores que desistiram, mostra quanto do abandono vem do atrito.
Qual é a principal métrica para avaliar prevenção à fraude?
Não existe uma única métrica. As mais usadas na América Latina, segundo a LexisNexis (2025), são a relação entre perda por fraude e receita, a taxa de revisão manual e a taxa de recusa automática. Uma visão completa junta perda evitada, custo de operação, falso positivo e abandono em um único número em reais.
Conclusão
O custo da fraude de identidade não é o valor desviado. É a soma da perda, da operação, do cliente bom recusado e do cliente que desistiu. Quem calcula só a primeira parte otimiza o número errado. Para ver como uma verificação em segundos muda essa conta no seu fluxo de crédito, conheça o Zarv ID. Para entender o contexto do aumento das tentativas, leia o que o Mapa da Fraude 2026 mostra sobre fraude como serviço.
Fontes: LexisNexis Risk Solutions e Forrester, O Real Custo da Fraude 2023 – América Latina (2024); LexisNexis Risk Solutions, O Real Custo da Fraude – Serviços Financeiros e Crédito na América Latina (2025); Serasa Experian, Mapa da Fraude, 1º semestre de 2026.