
A cada cinco segundos, alguém tenta abrir uma conta, contratar um crédito ou alugar um carro no Brasil com uma identidade que não é sua. Foram 1,5 milhão de tentativas de fraude só no primeiro trimestre de 2026, 36,6% a mais que no mesmo período de 2025, segundo o Mapa da Fraude da Serasa Experian.
Do outro lado do balcão, o cliente legítimo desiste. Sete em cada dez pessoas abandonam o onboarding de um serviço financeiro antes de concluir. O motivo raramente é suspeita. O processo é lento, pede documento demais e joga a pessoa de uma tela para outra.
Esses dois números descrevem o mesmo problema visto de dois ângulos: a fricção que expulsa o cliente bom é a mesma que dá tempo e brecha ao fraudador. A origem está na arquitetura de cadastro que quase todo mundo herdou, com identidade numa etapa e fraude em outra.
O paradoxo do onboarding brasileiro
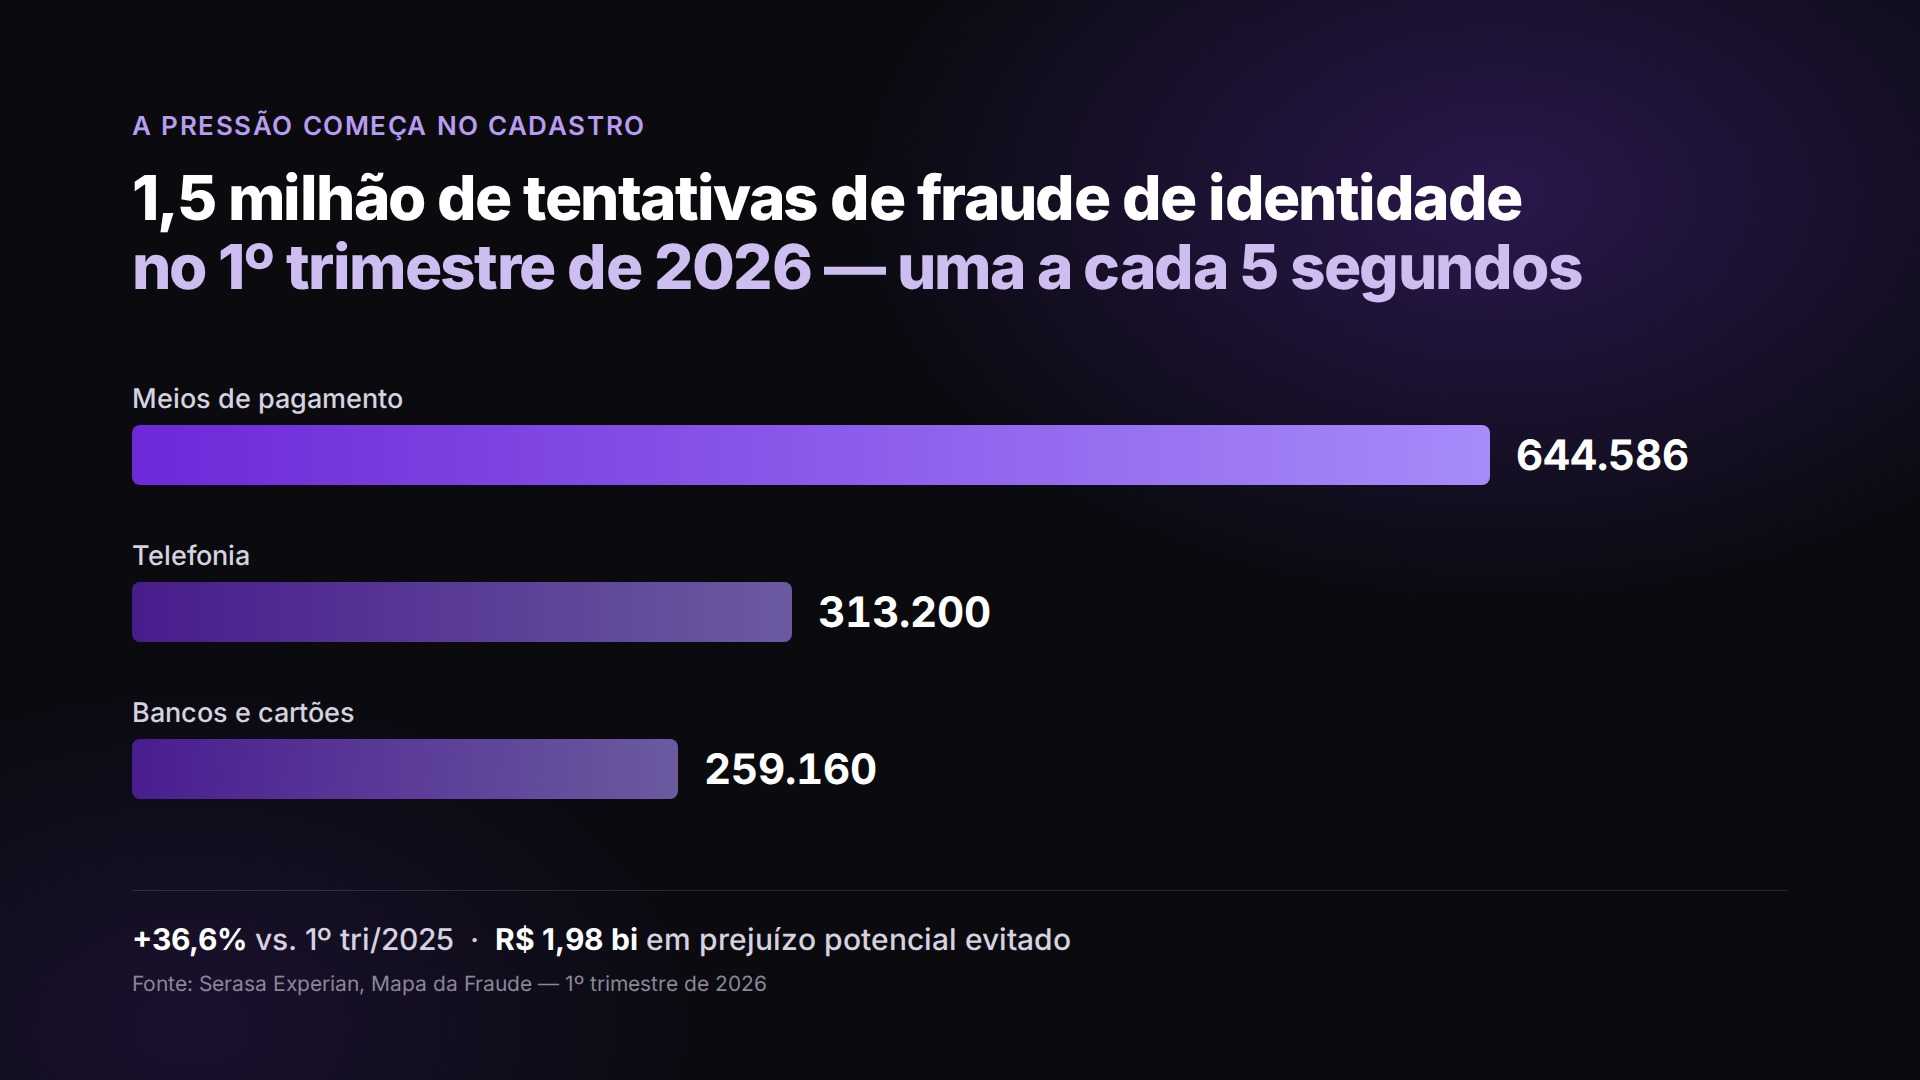
Meios de pagamento, telefonia e bancos concentram a maior parte dos ataques. Mas nenhuma indústria que abre conta digitalmente está fora do alvo: seguros, locação de veículos, financiamento, fintechs, varejo com crediário. O fraudador escolhe a porta mais fácil, não o setor.
E a porta mais fácil costuma ser a que foi desenhada para ser "rigorosa". Quanto mais etapas, redirecionamentos e revisão manual um fluxo tem, mais tempo o fraudador ganha para ajustar a abordagem. E mais motivos o cliente honesto encontra para fechar a aba.
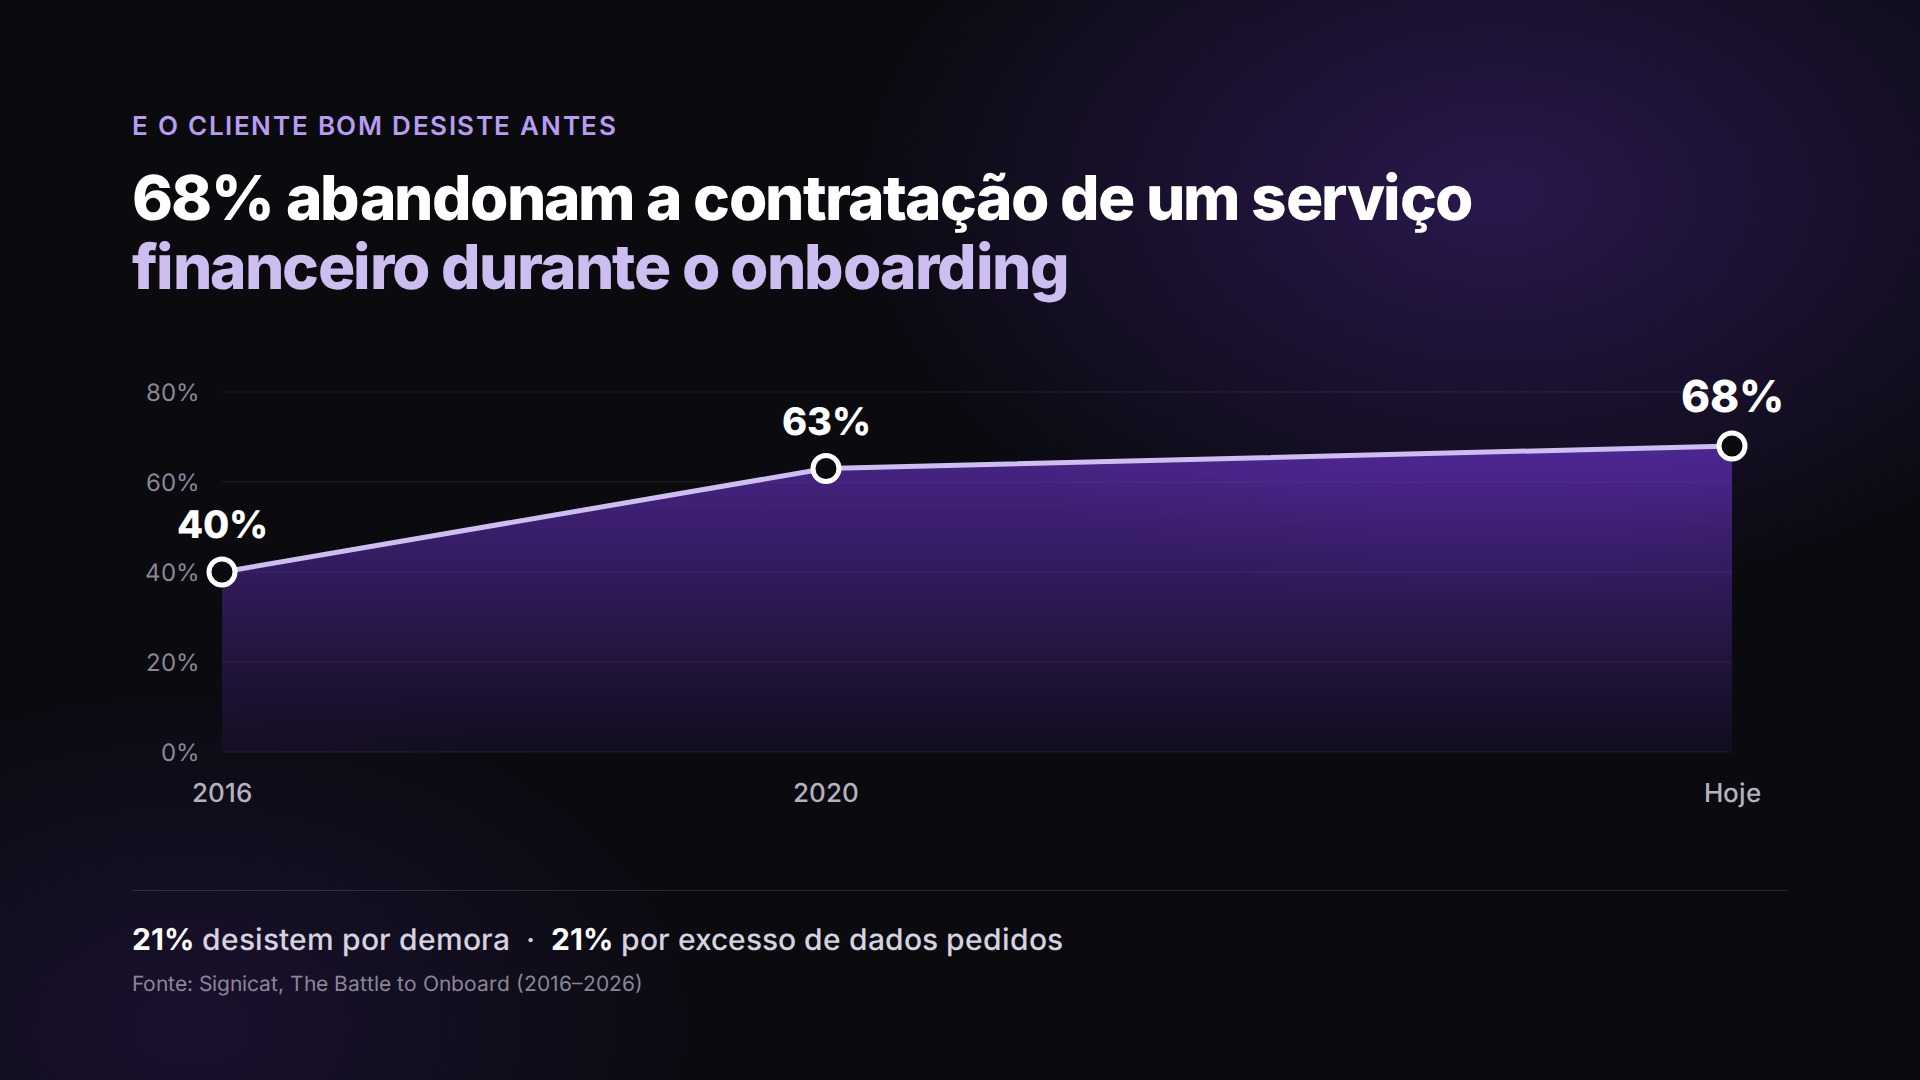
A pesquisa da Signicat mostra a curva: 40% de abandono em 2016, 63% em 2020, 68% hoje. Entre os que desistem, 21% citam lentidão e outros 21% citam excesso de dados solicitados. O cliente continua com a mesma paciência. O cadastro é que segue tratando cada pessoa como suspeita até prova em contrário.
Por que separar identidade e fraude é o erro estrutural
Na maioria das operações, o fluxo funciona assim: um fornecedor valida o documento e faz a biometria. Outro consulta listas restritivas e PEP. Um terceiro pontua risco de fraude. Horas depois, às vezes dias, um analista ou uma analista junta as peças.
Cada costura tem um custo específico.
Dois pontos de falha em vez de um. A identidade pode passar e a fraude reprovar, ou o contrário. Quem decide? Normalmente ninguém. O caso cai na fila de revisão, e a fila é onde a conversão morre.
Redirecionamento é abandono. Toda vez que o usuário sai do seu ambiente para um site de terceiro, um app de biometria ou um link por e-mail, uma parte dele não volta. Em mobile, o redirecionamento é a principal causa isolada de desistência.
Latência é janela de fraude. Entre a captura do documento e a decisão final, o fraudador já sabe se o documento passou. Se a análise de fraude vem depois, ele repete a tentativa com outra identidade sintética antes que as duas sejam conectadas.
Dados espalhados são risco regulatório. Selfie num fornecedor, documento em outro, CPF num terceiro. Cada cópia de dado pessoal é um ponto de exposição sob a LGPD e uma conta a mais na auditoria.
A consequência prática: a empresa aprova devagar quem deveria aprovar rápido e perde quem deveria ter aprovado. A régua parece rigorosa, mas está calibrada contra o cliente errado.
Uma etapa, dois resultados
O princípio é simples. No momento em que a pessoa mostra o documento e o rosto, o sistema já deveria responder às duas perguntas antes de a tela avançar: quem é essa pessoa? e essa pessoa está tentando enganar a operação?
É assim que funciona o Zarv SmartFlow, o fluxo de cadastro gratuito da Zarv e a porta de entrada para a verificação com o Zarv ID. Um único fluxo, embutido no seu site, num link ou numa conversa de WhatsApp, que cobre sem sair do contexto:
- Leitura de documento: RG, CNH ou passaporte, com validação de autenticidade.
- Prova de vida e detecção de deepfake: a selfie precisa ser de uma pessoa viva, na frente da câmera, agora.
- Face match entre selfie e foto do documento.
- Triagem de PEP e listas restritivas no mesmo passo.
- Avaliação de risco de fraude na mesma decisão.
O resultado volta para o seu sistema como aprovado, reprovado ou revisão, com evidências. Zero redirecionamentos e menos de três minutos para o cliente concluir.
A profundidade da verificação acompanha o valor em risco. Um plano pré-pago não precisa da mesma fricção de um financiamento de veículo.
Na prática, por indústria
Seguros. Na abertura de um sinistro, a Zarv confirma que quem está reclamando é o segurado ou a segurada, com documento, liveness e face match em um passo, antes de liberar o atendimento. O golpe do sinistro em nome de terceiro é barrado na entrada, sem criar fila para o cliente legítimo. Veja mais em soluções para seguros.
Crédito e financiamento. A verificação roda inteira dentro do WhatsApp. O cliente envia documento e selfie na conversa, e a decisão de identidade e fraude volta no mesmo canal em minutos. Sem app para baixar, sem link para clicar, sem perder a pessoa no meio do caminho. Veja mais em soluções para crédito.
Locação de veículos. Na entrega da chave, a verificação acontece no balcão ou no próprio celular do cliente. Identidade confirmada, deepfake descartado, listas consultadas. O carro sai com a certeza de quem está levando. É o mesmo problema que a gestão de risco em frotas enfrenta em toda a jornada, resolvido no primeiro ponto de contato.
Bancos digitais, fintechs de pagamento, telecom e varejo seguem a mesma lógica: onde há cadastro digital, há a mesma escolha entre um fluxo fragmentado e um fluxo único.
Conclusão
O setor passou uma década tentando reduzir fraude com etapas extras e conseguiu apenas reduzir conversão. Os números de 2026 mostram as duas curvas subindo juntas: mais fraude, mais abandono.
A saída é uma etapa só, que responda identidade e fraude no mesmo instante, dentro do seu ambiente e com a profundidade certa para o risco em jogo.
Comece grátis com o Zarv SmartFlow e coloque o fluxo para rodar na sua operação.
Perguntas frequentes
O que é verificação de identidade KYC?
KYC (Know Your Customer) é o conjunto de checagens que confirma que uma pessoa é quem diz ser antes de abrir conta, contratar crédito ou seguro. Envolve validar o documento, comparar o rosto com a foto e consultar listas restritivas e PEP. Sozinho, o KYC confirma a identidade, mas não mede a intenção de fraude de quem se cadastra.
O que é fraude de identidade sintética?
É a fraude feita com uma identidade que não pertence a ninguém: o fraudador combina um CPF válido com nome, foto e dados inventados ou de pessoas diferentes. Como não há uma vítima única para reclamar, a identidade sintética pode acumular histórico por meses antes do golpe e passa em checagens que validam cada dado isoladamente.
Como detectar deepfake no cadastro digital?
Com prova de vida (liveness), que confirma a presença de uma pessoa real diante da câmera naquele momento. Ela barra foto, vídeo ou rosto gerado por IA injetado no fluxo. O controle funciona melhor combinado ao face match com o documento.
Verificação por biometria facial está de acordo com a LGPD?
Sim, quando o tratamento tem base legal adequada. A LGPD classifica biometria como dado pessoal sensível, mas permite seu tratamento sem consentimento para prevenção à fraude e segurança do titular em processos de identificação e cadastro (art. 11, II, g). Concentrar os dados em um único fluxo também reduz as cópias expostas.
Fontes: Serasa Experian, Mapa da Fraude, 1º trimestre de 2026; Signicat, The Battle to Onboard (2016–2026); Lei nº 13.709/2018 (LGPD), art. 11.