
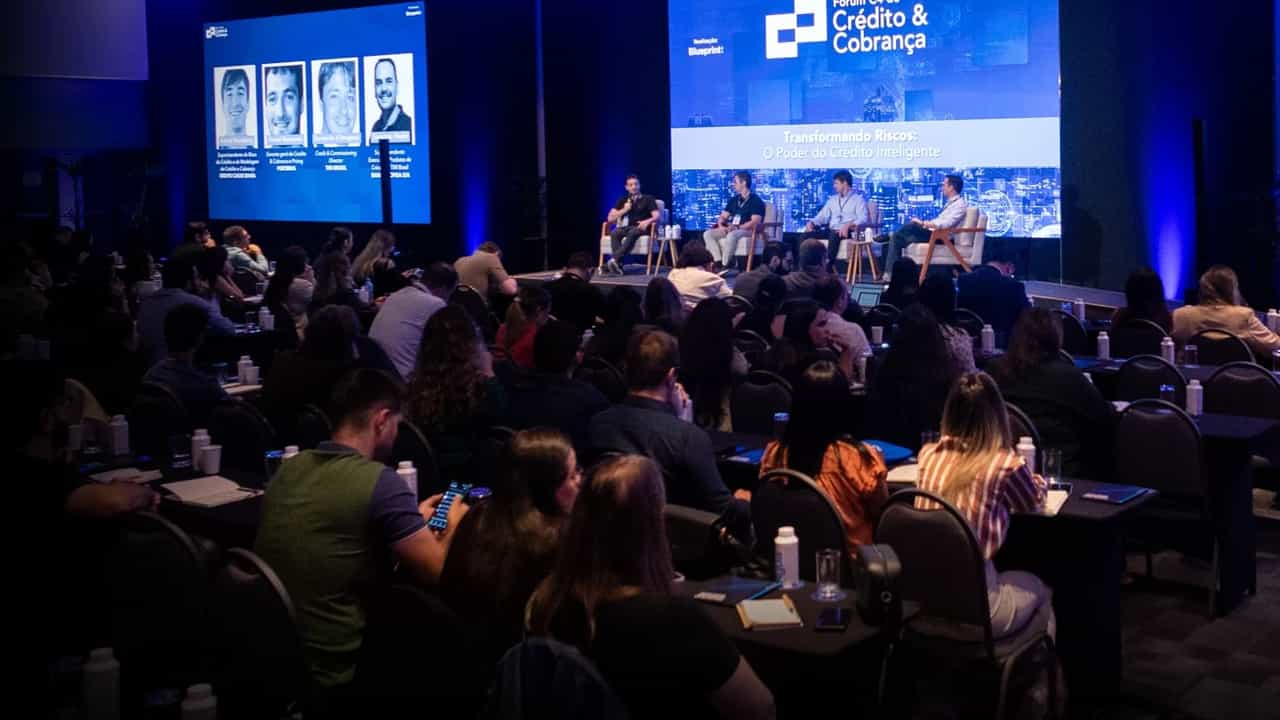
O C4CC, Fórum de Crédito e Cobrança, reuniu em São Paulo gestores de carteira, servicers, financeiras e fintechs para discutir o estado atual do crédito brasileiro. As conversas mostraram com clareza onde o mercado está concentrando atenção.
O bureau tem limites
Por anos, as decisões de crédito no Brasil foram construídas sobre dados cadastrais e histórico de pagamento: CPF, renda declarada, consulta ao bureau. Um modelo binário, aprovado ou reprovado.
O C4CC sinalizou, com força crescente, que esse modelo está mostrando suas fraturas. O inadimplente de hoje frequentemente apresentava score alto no momento da concessão. A explicação está no comportamento, e não no cadastro.
Padrões de movimentação, consistência de localização, frequência de interação digital e mudanças abruptas de rotina não aparecem no bureau, mas aparecem na realidade do tomador. São sinais que precedem o evento de inadimplência. Os dados existem, só não estavam sendo capturados.
Réguas de cobrança precisam de granularidade
Um tema recorrente em eventos como o C4CC é a inadequação de réguas de cobrança baseadas apenas em dias de atraso. Dois clientes no D+5 podem estar em situações opostas. Um mudou de rotina e parou de usar o veículo financiado. O outro simplesmente esqueceu de pagar.
Tratar os dois da mesma forma é ineficiente na operação e ruim para a experiência do cliente. A granularidade da abordagem depende da granularidade do dado.
É aqui que a inteligência de localização e comportamento se torna operacionalmente relevante, como insumo direto da régua de cobrança.
Repricing e renovação: o ciclo que fecha com dado
Para servicers e gestores de carteira, o desafio continua depois da cobrança. Ele se estende à decisão de renovar, renegociar ou encerrar um relacionamento. Feita com dados estáticos, essa decisão frequentemente subestima o risco residual. Pior, pode penalizar bons clientes por atribuição equivocada.
O repricing inteligente exige monitoramento comportamental contínuo ao longo do ciclo de vida do crédito. No lugar de uma foto do cliente na concessão, um filme atualizado, capaz de detectar mudanças de padrão antes que virem inadimplência.
O que a Zarv traz para esse ciclo
A Zarv foi construída para operar nesse espaço. Nossa inteligência combina dados comportamentais e de localização para gerar sinais contínuos de risco, usados por seguradoras, financeiras e gestores de carteira em subscrição, investigação de sinistros e repricing.
A Zarv completa o bureau naquilo que ele não enxerga.