
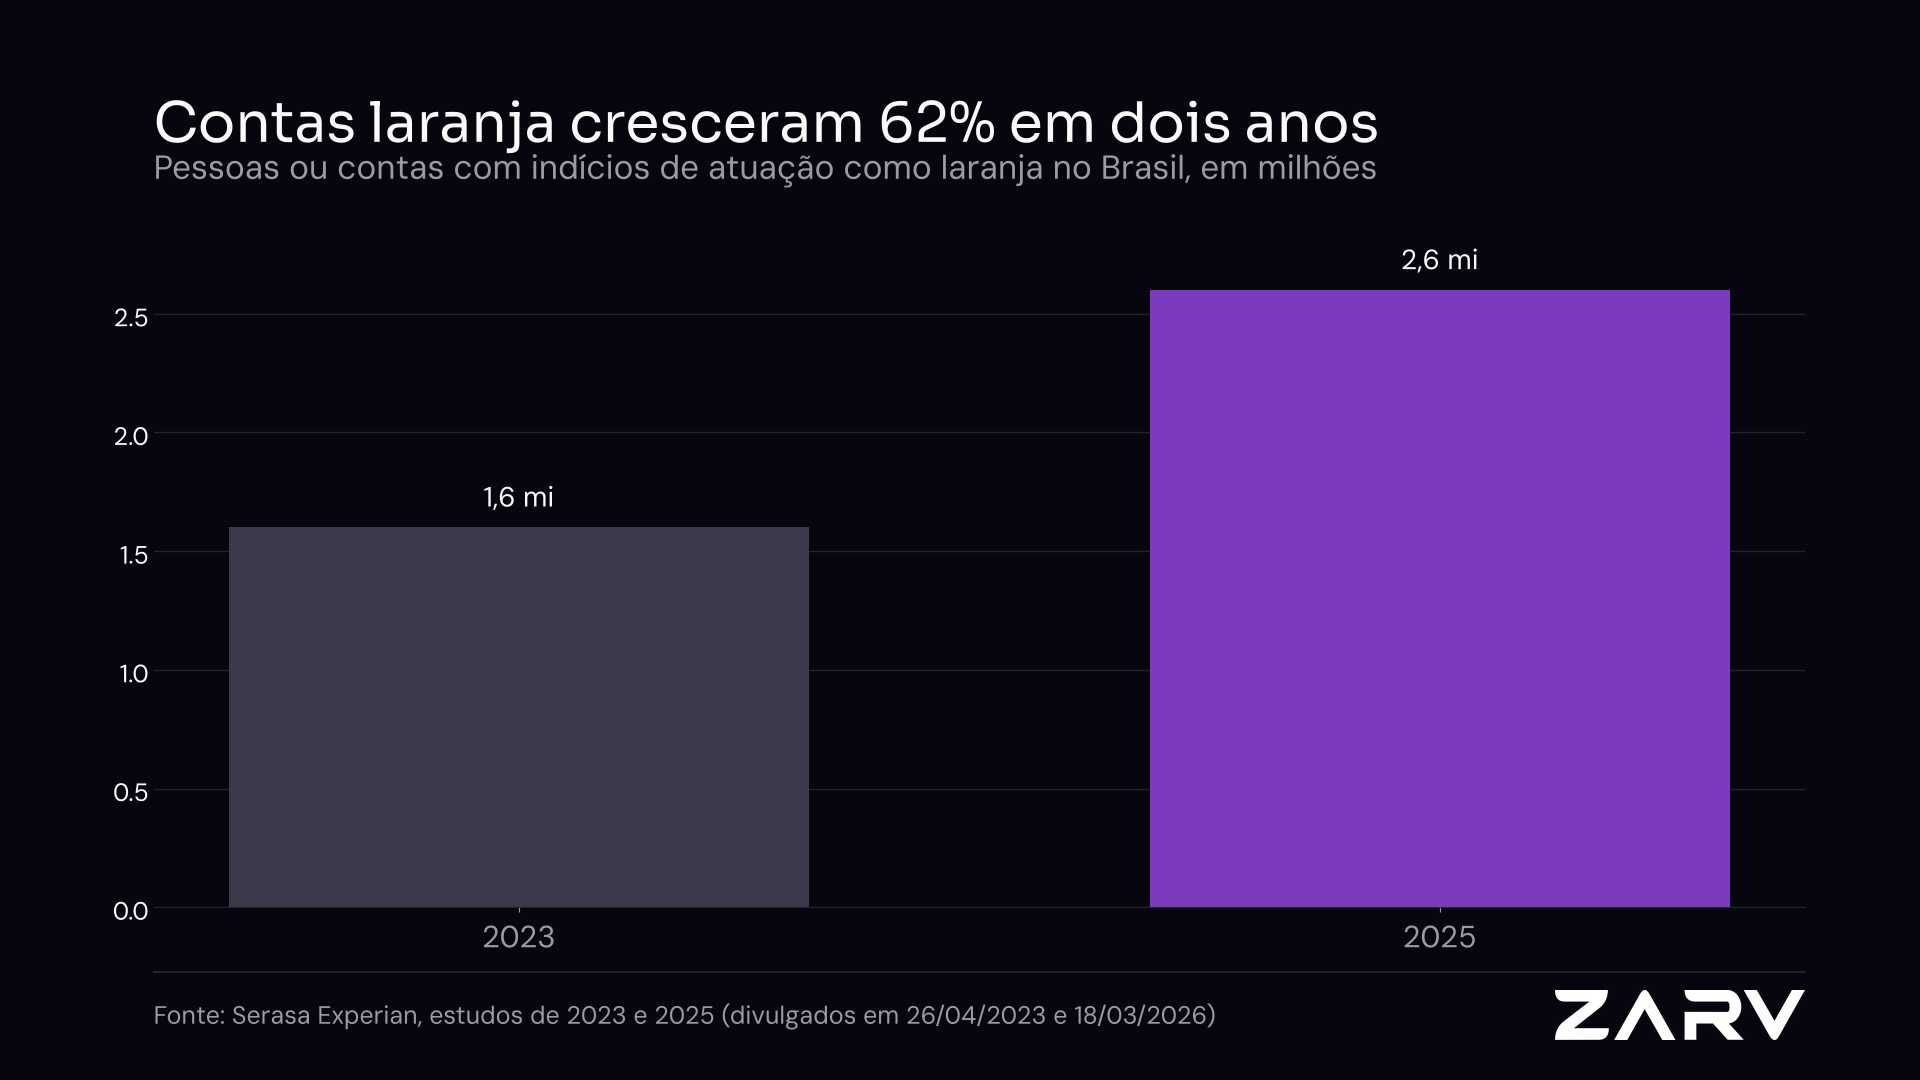
Conta laranja é a conta usada para receber e repassar dinheiro de golpes no nome de outra pessoa. Em 2025, mais de 2,6 milhões de pessoas ou contas no Brasil tinham indícios de atuar como laranja, alta de 62% sobre 2023, segundo a Serasa Experian. Só 3,2% delas foram detectadas pelas instituições.
O número de detecção explica o problema. Olhada sozinha, uma conta laranja parece um cliente comum: tem CPF regular, recebe Pix, paga contas. O que denuncia o laranja não é a conta. É a rede em volta dela.
O que é uma conta laranja?
O laranja é a pessoa, ou o CPF, usada para esconder o verdadeiro dono do dinheiro. Ele aparece de três formas:
- Sem saber. A conta é aberta com dados vazados ou roubados. O titular descobre quando recebe uma cobrança ou uma intimação.
- Por dinheiro. A pessoa vende ou aluga a própria conta. Muitas vezes acha que é um "bico" sem risco.
- Enganada. A pessoa é convencida a receber e repassar valores, por exemplo em uma falsa vaga de emprego.
Nos três casos, a função é a mesma: criar uma camada entre o golpe e quem fica com o dinheiro. No golpe do Pix, o valor da vítima cai na primeira conta e é repassado em minutos para outras, até ficar difícil de rastrear.
O peso disso no prejuízo é grande. No Brasil, a fraude de terceiros, categoria que inclui roubo de identidade, uso de contas laranja e invasão de conta, respondeu por 49% das perdas com fraude em serviços financeiros, segundo a LexisNexis Risk Solutions (2025).
O volume também chama atenção. No mesmo estudo da Serasa Experian, as transações atribuídas a potenciais laranjas somaram cerca de 1,2 bilhão em 2025, perto de 2% do total analisado. É dinheiro que entra e sai rápido, em operações pequenas e numerosas, desenhadas para não chamar atenção.
Por que a análise de cadastro não pega o laranja?
Porque a análise de cadastro olha uma pessoa de cada vez. E o laranja, de propósito, é uma pessoa comum.
O CPF é verdadeiro. A selfie pode ser do próprio titular, quando ele vendeu a conta. O histórico de crédito pode ser limpo ou inexistente. A Serasa Experian observou que perfis com pouco uso de serviços financeiros foram 9 vezes mais arriscados do que os de uso frequente. É exatamente o tipo de perfil que passa por uma régua de cadastro sem levantar suspeita.
O sinal só aparece quando se olha para fora da conta: para quem manda dinheiro para ela, para onde o dinheiro vai depois e com quem ela divide dados.
O que é análise de rede de relacionamentos?
Análise de rede, ou análise de vínculos, é olhar as relações entre pessoas, contas e dados como uma teia, e não como uma lista. Cada pessoa ou conta é um ponto. Cada ligação entre elas, como uma transferência, um telefone em comum ou um mesmo endereço, é uma linha.
Vista assim, uma operação de fraude ganha forma. Algumas formas são conhecidas em todo o mercado:
- Funil. Muitas vítimas mandando dinheiro para poucas contas, que repassam rápido para uma só.
- Leque. Uma conta que recebe um valor e o divide em seguida entre várias outras.
- Dados compartilhados. Contas de pessoas diferentes que dividem o mesmo telefone, e-mail ou endereço.
- Ciclo. Dinheiro que dá voltas entre as mesmas contas para parecer movimento normal.
Nenhuma dessas formas prova fraude sozinha. Famílias dividem endereço e empresas pagam muitos fornecedores. Por isso a análise de rede indica onde olhar, e a decisão continua com regra clara e revisão humana.
Como usar a análise de rede na prática?
Para quem decide sobre crédito, conta ou contratação, a análise de rede entra em três momentos.
1. Na entrada, para não abrir a porta
Um cadastro novo que se liga a contas já marcadas como fraude merece uma segunda olhada, mesmo com CPF regular e documento válido. A pergunta é "com quem esta pessoa está conectada", e não só "quem é esta pessoa".
2. Durante o contrato, para ver a mudança
Uma conta pode nascer legítima e virar laranja meses depois, quando o titular a aluga. Por isso a checagem não pode acontecer uma vez só. O monitoramento contínuo acompanha o que muda no comportamento e nas ligações.
3. Depois do golpe, para chegar à quadrilha
Quando um caso é confirmado, a rede mostra quais outras contas estavam ligadas a ele. Uma investigação que encontra uma conta pode encontrar dez. O Banco Central tem ampliado as regras de segurança do Pix nessa direção, com mais compartilhamento de informações entre instituições sobre contas usadas em fraude.
Onde a Zarv entra
Na jornada da Zarv, perceber o laranja é parte do monitoramento: o risco muda depois da contratação. O Zarv Signal sinaliza mudanças de comportamento durante o contrato, e o Zarv Lens documenta o caso com evidência quando a fraude se confirma. Veja como isso se aplica em crédito.
Perguntas frequentes
Emprestar minha conta para outra pessoa é crime?
Pode ser. Quem cede a própria conta para receber e repassar dinheiro de origem ilícita pode responder por crimes como estelionato e lavagem de dinheiro, mesmo alegando que não sabia da origem. Além disso, a conta pode ser bloqueada e o nome do titular pode ficar ligado a fraudes. A orientação é nunca alugar, vender ou emprestar a conta.
Como saber se abriram uma conta no meu nome?
Consulte o Registrato, sistema gratuito do Banco Central, que lista as contas e relacionamentos financeiros ligados ao seu CPF. Se aparecer uma conta que você não abriu, procure a instituição, registre um boletim de ocorrência e guarde os comprovantes. Vale também ativar alertas de consulta ao CPF nos birôs de crédito.
Análise de rede substitui a verificação de identidade?
Não. As duas respondem perguntas diferentes. A verificação de identidade confirma se a pessoa é quem diz ser. A análise de rede mostra com quem ela está conectada e como o dinheiro circula. Uma conta laranja pode passar pela primeira sem problema, porque o titular é real. É a combinação das duas que reduz o risco.
Por que tão poucas contas laranja são detectadas?
Porque, olhadas uma a uma, elas parecem contas comuns: CPF regular, titular real e movimentação que imita a de um cliente legítimo. Segundo a Serasa Experian, só 3,2% dos perfis com indícios de laranja foram detectados pelas instituições em 2025. O sinal costuma estar nas ligações entre contas, e não em cada conta isolada.
Conclusão
A conta laranja é a peça que dá aparência de normalidade à fraude. Ela passa pelo cadastro porque o titular é real e só se revela quando se olha a rede em volta. Quem verifica só na entrada não vê a conta mudar. Para acompanhar o risco durante todo o contrato, conheça o Zarv Signal. Para entender como os golpes se organizam em cadeia, leia o que o Mapa da Fraude 2026 mostra sobre fraude como serviço.
Fontes: Serasa Experian, estudo de potenciais contas laranja (18/03/2026); Serasa Experian, estudo de consumidores laranjas (26/04/2023); LexisNexis Risk Solutions, O Real Custo da Fraude – Serviços Financeiros e Crédito na América Latina (2025); Banco Central do Brasil, segurança do Pix (2026).